



Αντώνης Μίχης[1]
Η Κεντρική Τράπεζα της Κύπρου δημοσίευσε σήμερα νέο άρθρο στο The CBC Blog, με τίτλο: «Διακρατήσεις και Εκδόσεις Βιώσιμων Χρεωστικών Τίτλων από Κατοίκους Κύπρου».
Το παρόν άρθρο εξετάζει τις εξελίξεις στους βιώσιμους χρεωστικούς τίτλους στην Κύπρο, εστιάζοντας στις διακρατήσεις, τις εκδόσεις και τη χρήση τους ως εξασφαλίσεων στις πράξεις νομισματικής πολιτικής. Παράλληλα, αναδεικνύει τον αυξανόμενο ρόλο της βιώσιμης χρηματοδότησης και αξιολογεί τη θέση της Κύπρου σε σύγκριση με τη ζώνη του ευρώ.
Εισαγωγή
Η βιώσιμη ανάπτυξη, όπως ορίζεται από την Ευρωπαϊκή Επιτροπή, είναι η ανάπτυξη που ικανοποιεί τις σημερινές ανάγκες χωρίς να περιορίζει την ικανότητα των μελλοντικών γενεών να ικανοποιούν τις δικές τους ανάγκες.[2] Περιλαμβάνει την οικονομική, κοινωνική και περιβαλλοντική ευημερία της κοινωνίας σε βραχυπρόθεσμο, μεσοπρόθεσμο και, κυρίως, μακροπρόθεσμο ορίζοντα.[3] Η αρχή αυτή είναι ενσωματωμένη στο μακροπρόθεσμο όραμα της Ευρωπαϊκής Ένωσης (ΕΕ) και αποτυπώνεται στο άρθρο 3 (3) της Συνθήκης για την Ευρωπαϊκή Ένωση, το οποίο καθιερώνει τη βιώσιμη ανάπτυξη ως βασικό στόχο που καθοδηγεί τη χάραξη πολιτικών και τη δράση της ΕΕ.
Εντός του ευρύτερου αυτού πλαισίου, η κλιματική αλλαγή έχει αναδειχθεί σε ζήτημα ουσιαστικής σημασίας για την οικονομία, ένεκα της ολοένα αυξανόμενης επίδρασής της στις χρηματοοικονομικές αποφάσεις, τη συμπεριφορά των αγορών και την οικονομική σταθερότητα. Η στήριξη της μετάβασης σε μια οικονομία βιώσιμη και ανθεκτική στην κλιματική αλλαγή απαιτεί ένα ευρύ φάσμα καινοτόμων χρηματοοικονομικών προϊόντων, τα οποία να μπορούν να μετασχηματίσουν τον τρόπο λειτουργίας των αγορών, των επιχειρήσεων, των κεντρικών τραπεζών και των επενδυτών.
Πρωτοβουλίες του Ευρωσυστήματος για την κλιματική αλλαγή
Tα τελευταία χρόνια, η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) έχει διευρύνει σημαντικά το πλαίσιο πολιτικής της για την κλιματική αλλαγή, αρχής γενομένης, από τον Ιούλιο του 2021[4], όταν ανακοίνωσε ένα σχέδιο δράσης για την ενσωμάτωση παραμέτρων που σχετίζονται με την κλιματική αλλαγή στη στρατηγική του Ευρωσυστήματος για τη νομισματική πολιτική. Το σχέδιο αυτό περιλαμβάνει την ενίσχυση των μακροοικονομικών εργαλείων και των στατιστικών δεδομένων, ώστε να αναλύονται οι επιπτώσεις που σχετίζονται με την κλιματική αλλαγή, ενώ παράλληλα ενσωματώνει κλιματικούς παράγοντες σε διάφορα πεδία εργασιών του Ευρωσυστήματος όπως είναι η διαχείριση κινδύνων, η δημοσιοποίηση χρηματοοικονομικών πληροφοριών, το πλαίσιο ασφαλειών και οι αγορές περιουσιακών στοιχείων. Συνολικά, τα μέτρα αυτά αποσκοπούν στο να διασφαλίσουν ότι η νομισματική πολιτική του Ευρωσυστήματος ενσωματώνει και αντιμετωπίζει πληρέστερα τους χρηματοοικονομικούς κινδύνους που συνδέονται με την κλιματική αλλαγή.
Τον Ιανουάριο του 2024[5], η ΕΚΤ διεύρυνε περαιτέρω το πλαίσιο πολιτικής της για την κλιματική αλλαγή, καλύπτοντας τρεις επιπρόσθετους τομείς: τις επενδυτικές ανάγκες της πράσινης μετάβασης, τις οικονομικές συνέπειες της ανόδου της θερμοκρασίας και τις μακροοικονομικές επιπτώσεις της περιβαλλοντικής υποβάθμισης και της απώλειας φυσικού κεφαλαίου. Οι εξελίξεις αυτές αντανακλούν την άποψη της ΕΚΤ ότι η κλιματική αλλαγή επηρεάζει τη σταθερότητα των τιμών μέσω των επιδράσεών της στον πληθωρισμό, την παραγωγή, την απασχόληση και τα επιτόκια, ενώ παράλληλα επηρεάζει τη χρηματοοικονομική σταθερότητα και τη μετάδοση της νομισματικής πολιτικής. Ταυτόχρονα, οι δείκτες που σχετίζονται με την κλιματική αλλαγή και το αποτύπωμα άνθρακα επηρεάζουν την αξία και το προφίλ κινδύνου των περιουσιακών στοιχείων που περιλαμβάνονται στον ισολογισμό του Ευρωσυστήματος, αυξάνοντας κατ’ αυτόν τον τρόπο την έκθεσή του σε χρηματοοικονομικούς κινδύνους που συνδέονται με την κλιματική αλλαγή.
Στο πλαίσιο της πρωτοβουλίας για την κλιματική αλλαγή, η ΕΚΤ δημοσιεύει πλέον στατιστικά στοιχεία για τους βιώσιμους χρεωστικούς τίτλους στη ζώνη του ευρώ. Τα στοιχεία αυτά αξιοποιούνται στο παρόν άρθρο για την ανάλυση των κυριότερων τάσεων που διαμορφώνονται στην αγορά, καθώς και για την αξιολόγηση της Κύπρου σε σύγκριση με τις υπόλοιπες χώρες της ζώνης του ευρώ. Η ανάλυση αναδεικνύει τόσο την πρόοδο που έχει σημειωθεί από την Κύπρο όσο και τους τομείς στους οποίους απαιτείται περαιτέρω ανάπτυξη, προκειμένου να βελτιωθεί η παρουσία και η συμβολή της χώρας στην αγορά βιώσιμων χρεωστικών τίτλων. Σύμφωνα με το σύστημα ταξινόμησης της ΕΚΤ, οι βιώσιμοι χρεωστικοί τίτλοι διακρίνονται στις ακόλουθες τέσσερις κατηγορίες:
- Χρεωστικοί τίτλοι πράσινης ανάπτυξης (green debt securities): είναι χρεωστικοί τίτλοι των οποίων τα έσοδα έκδοσης διατίθενται αποκλειστικά για τη χρηματοδότηση έργων με θετικό περιβαλλοντικό αντίκτυπο, όπως είναι τα έργα ανανεώσιμων πηγών ενέργειας και οι πρωτοβουλίες για τη μείωση της ρύπανσης.
- Χρεωστικοί τίτλοι συνδεδεμένοι με στόχους βιωσιμότητας (sustainability-linked debt securities): είναι χρεωστικοί τίτλοι των οποίων οι χρηματοοικονομικοί όροι, συνήθως το τοκομερίδιο (coupon), προσαρμόζονται ανάλογα με το κατά πόσον ο εκδότης επιτυγχάνει προκαθορισμένους στόχους στον τομέα της βιωσιμότητας.
- Χρεωστικοί τίτλοι κοινωνικού σκοπού (social debt securities): είναι χρεωστικοί τίτλοι που προορίζονται για τη χρηματοδότηση έργων με θετικό κοινωνικό αντίκτυπο, όπως η παροχή προσιτής στέγασης και η βελτίωση της πρόσβασης σε βασικές υπηρεσίες (π.χ. υγείας).
- Χρεωστικοί τίτλοι βιώσιμης ανάπτυξης (Sustainability debt securities): είναι χρεωστικοί τίτλοι των οποίων τα έσοδα από την έκδοση διατίθενται για τη χρηματοδότηση έργων που προάγουν περιβαλλοντικούς και κοινωνικούς στόχους μέσω ενός ενιαίου χρηματοοικονομικού μέσου.
Διακρατήσεις βιώσιμων χρεωστικών τίτλων από κατοίκους Κύπρου
Με την ενσωμάτωση βιώσιμων περιουσιακών στοιχείων στα χαρτοφυλάκιά τους, οι επενδυτές μπορούν αφενός να μειώσουν την έκθεσή τους σε κινδύνους που σχετίζονται με την κλιματική αλλαγή και αφετέρου να συμβάλουν στην επίτευξη ευρύτερων κοινωνικών στόχων, όπως είναι η μείωση των εκπομπών άνθρακα και η ενίσχυση της ανθεκτικότητας του περιβάλλοντος.[6] Μεταξύ των βασικών ζητημάτων που απασχολούν σήμερα τους συμμετέχοντες στις αγορές συγκαταλέγονται η τιμολόγηση των κινδύνων που σχετίζονται με την κλιματική αλλαγή,[7] η ανάπτυξη αποτελεσματικών στρατηγικών διαχείρισης αυτών των κινδύνων, η ενίσχυση της ενημέρωσης και ευαισθητοποίησης των επενδυτών, καθώς και η κατανόηση του τρόπου με τον οποίο οι κλιματικοί κίνδυνοι επηρεάζουν τις επενδυτικές επιλογές.
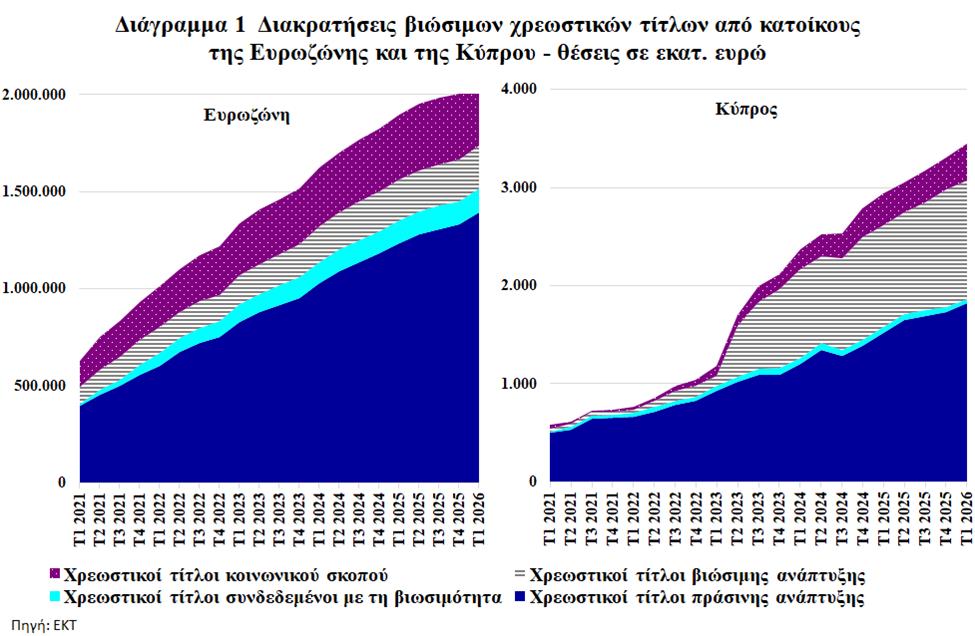
Οι βιώσιμοι χρεωστικοί τίτλοι έχουν αναδειχθεί τα τελευταία χρόνια σε σημαντική κατηγορία περιουσιακών στοιχείων, όπως καταδεικνύεται από τη διαρκώς αυξανόμενη συμμετοχή τους στα επενδυτικά χαρτοφυλάκια των επενδυτών της ζώνης του ευρώ. Το Διάγραμμα 1 παρουσιάζει την εξέλιξη των διακρατήσεων βιώσιμων χρεωστικών τίτλων από κατοίκους της ζώνης του ευρώ από το 2021 και μετά. Παρατηρείται ανοδική τάση σε όλες τις κατηγορίες, με το συνολικό ύψος να ανέρχεται σε €2 τρισεκατομμύρια στη ζώνη του ευρώ και σε €3,4 δισεκατομμύρια στην Κύπρο, στο τέλος του πρώτου τριμήνου του 2026, με ιδιαίτερα έντονη αύξηση στην κατηγορία των χρεωστικών τίτλων πράσινης ανάπτυξης. Παράλληλα, στην Κύπρο καταγράφεται αξιοσημείωτη άνοδος στις διακρατήσεις χρεωστικών τίτλων βιώσιμης ανάπτυξης, ενώ στη ζώνη του ευρώ οι χρεωστικοί τίτλοι κοινωνικού σκοπού αποτελούν τη δεύτερη σημαντικότερη κατηγορία.
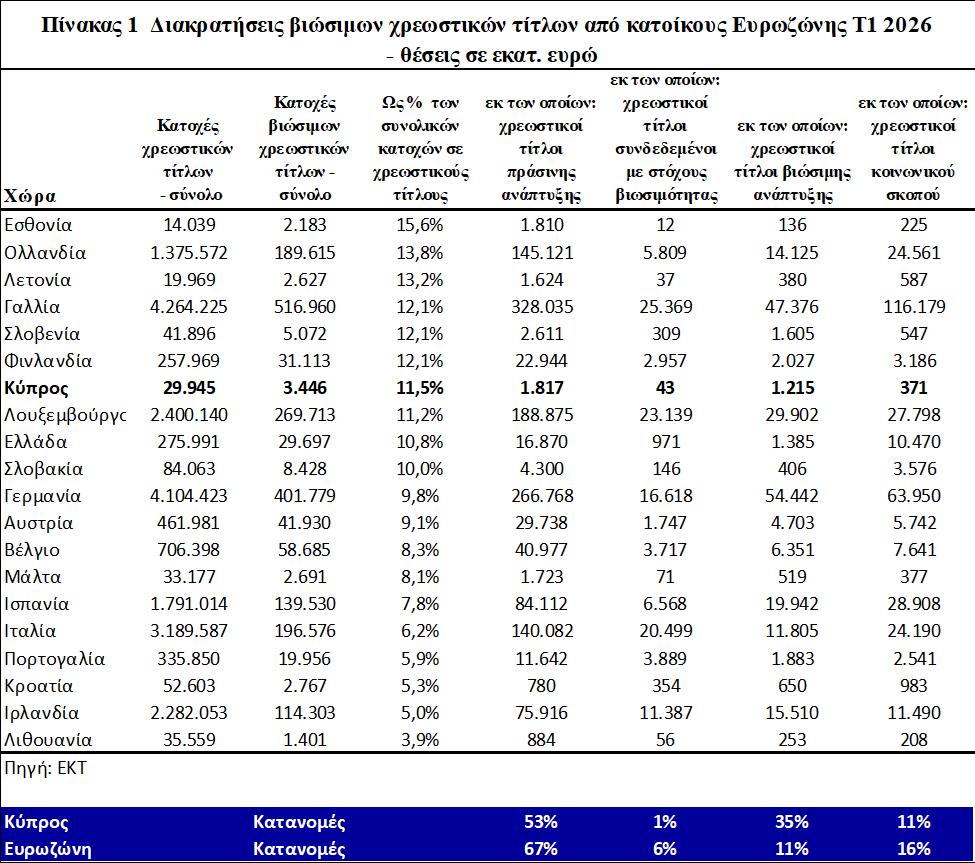
Στον Πίνακα 1 παρουσιάζονται αναλυτικά στοιχεία ανά χώρα για το πρώτο τρίμηνο του 2026 (Τ1 2026), καταγράφοντας τη συνολική αξία των χρεωστικών τίτλων που διακρατούν οι κάτοικοι κάθε χώρας, το ποσοστό των εν λόγω τοποθετήσεων που ταξινομούνται ως βιώσιμοι χρεωστικοί τίτλοι, καθώς και την κατανομή τους στις επιμέρους κατηγορίες. Όπως αναμένεται, οι συνολικές επενδύσεις αντανακλούν σε μεγάλο βαθμό το μέγεθος της οικονομίας κάθε χώρας, με τη Γερμανία, τη Γαλλία και την Ιταλία να καταγράφουν τα υψηλότερα ποσά. Ωστόσο, όταν η ανάλυση επικεντρώνεται στους βιώσιμους χρεωστικούς τίτλους, αναδεικνύονται επίσης χώρες όπως το Λουξεμβούργο, η Ισπανία και η Ολλανδία, οι οποίες παρουσιάζουν ιδιαίτερα υψηλά επίπεδα διακρατήσεων.
Το ποσοστό των βιώσιμων χρεωστικών τίτλων επί του συνόλου των διακρατήσεων κυμαίνεται από 3,9% έως 15,6%, με την Κύπρο να βρίσκεται ελαφρώς πάνω από τον συνολικό μέσο όρο, στο 11,5%. Οι δύο τελευταίες γραμμές του Πίνακα 1 παρουσιάζουν τον τρόπο κατανομής των διακρατήσεων βιώσιμων χρεωστικών τίτλων μεταξύ των επιμέρους κατηγοριών, τόσο για τους κατοίκους της Κύπρου όσο και για τους κατοίκους της ζώνης του ευρώ. Τα συνολικά στοιχεία για τη ζώνη του ευρώ αντιπροσωπεύουν τους μέσους όρους των επιμέρους χωρών.
Όσον αφορά την Κύπρο, όπως και στη ζώνη του ευρώ γενικότερα, το μεγαλύτερο ποσοστό αντιστοιχεί σε χρεωστικούς τίτλους πράσινης ανάπτυξης. Αντίθετα, παρατηρούνται σημαντικές διαφοροποιήσεις στις υπόλοιπες κατηγορίες καθώς τα ποσοστά που κατανέμονται σε χρεωστικούς τίτλους κοινωνικού σκοπού και τίτλους συνδεδεμένους με στόχους βιωσιμότητας είναι χαμηλότερα στην Κύπρο, ενώ το μερίδιο των χρεωστικών τίτλων βιώσιμης ανάπτυξης είναι συγκριτικά υψηλότερο.
Οι διακρατήσεις βιώσιμων χρεωστικών τίτλων αναμένεται να ενισχυθούν περαιτέρω τα επόμενα έτη, καθώς αυξάνεται η σημασία που αποδίδουν οι επενδυτές σε ζητήματα βιωσιμότητας κατά τη λήψη επενδυτικών αποφάσεων. Η προώθηση του χρηματοοικονομικού αλφαβητισμού[1] και η ενίσχυση της ενημέρωσης και ευαισθητοποίησης του κοινού[2] αποτελούν βασικές προϋποθέσεις για την πράσινη μετάβαση, ενδυναμώνοντας την επενδυτική συνεισφορά και διευκολύνοντας την ενεργή συμμετοχή στην αγορά βιώσιμων χρεωστικών τίτλων.
Εκδόσεις βιώσιμων χρεωστικών τίτλων από κατοίκους Κύπρου
Πέραν των διακρατήσεων, οι επιχειρήσεις και οι κυβερνήσεις αξιοποιούν πλέον ολοένα και περισσότερο την έκδοση βιώσιμων χρεωστικών τίτλων ως μέσων χρηματοδότησης, καθώς αυτά αντανακλούν τη δέσμευσή τους για την προστασία του περιβάλλοντος και την προώθηση της κοινωνικής ευημερίας. Τα τελευταία χρόνια, ιδιαίτερο ερευνητικό και επενδυτικό ενδιαφέρον συγκεντρώνει το ενδεχόμενο ύπαρξης πλεονάσματος τιμολόγησης (price premium) στoυς εν λόγω τίτλους, καθώς και ο ρόλος τους ως εργαλεία αντιστάθμισης χρηματοοικονομικών κινδύνων που συνδέονται με ζητήματα βιωσιμότητας.[3]
Για παράδειγμα, οι επενδυτές τείνουν να ανταποκρίνονται θετικά στην ανακοίνωση έκδοσης ενός εταιρικού πράσινου ομολόγου, ιδιαίτερα όταν πρόκειται για τον πρώτο σχετικό τίτλο που εκδίδει ένας οργανισμός και όταν αυτός συνοδεύεται από πιστοποίηση ανεξάρτητης αξιολόγησης (Second Party Opinion, SPO).[4] Μετά την έκδοση τέτοιων ομολόγων, οι εταιρείες συνήθως ενισχύουν τις περιβαλλοντικές τους επιδόσεις και προσελκύουν μεγαλύτερο ποσοστό μακροπρόθεσμων επενδυτών με περιβαλλοντικό προσανατολισμό. Τα πράσινα ομόλογα συνοδεύονται συχνά από αξιολόγηση ανεξάρτητου τρίτου φορέα (Second Party Opinion, SPO), η οποία παρέχει διασφάλιση ότι τα έσοδα από την έκδοση θα διατεθούν σύμφωνα με τους περιβαλλοντικούς σκοπούς που καθορίζονται στο ενημερωτικό δελτίο του ομολόγου.
Ως εκ τούτου, η συμμόρφωση με τα αναγνωρισμένα πρότυπα και τις βέλτιστες πρακτικές που διέπουν την αγορά πράσινων ομολόγων προϋποθέτει την ανάληψη σημαντικής διοικητικής εργασίας και τη διάθεση πρόσθετων πόρων, που συνεπάγονται επιπρόσθετο κόστος για τον εκδότη. Παρά το κόστος αυτό, οι εν λόγω αξιολογήσεις είναι σημαντικές για τους επενδυτές οι οποίοι είναι πρόθυμοι να αποδεχθούν χαμηλότερες αποδόσεις, με αντάλλαγμα τα περιβαλλοντικά οφέλη που συνδέονται με τις συγκεκριμένες επενδύσεις.
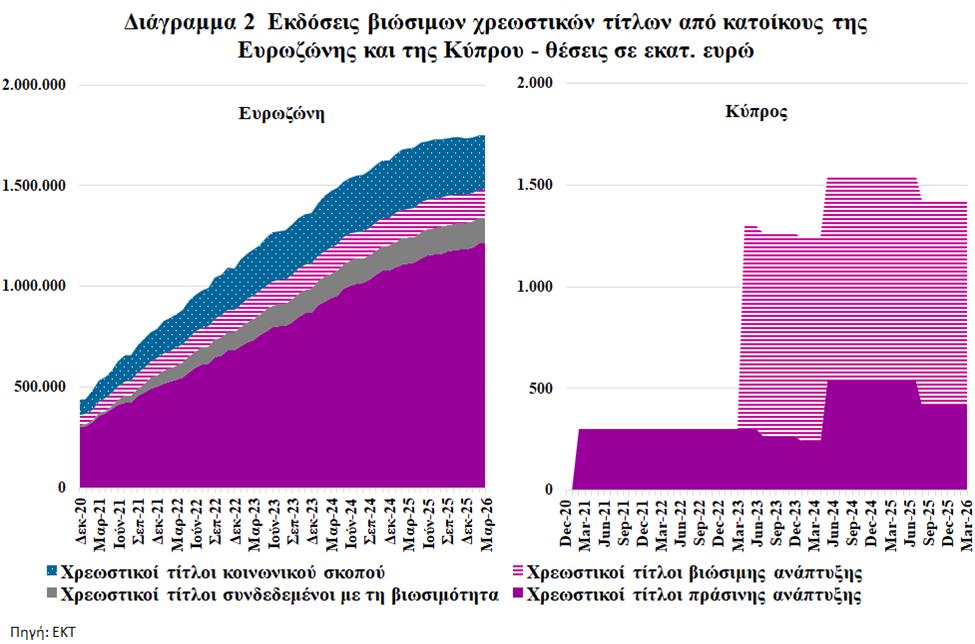
Η εξέλιξη των εκδόσεων βιώσιμων χρεωστικών τίτλων από κατοίκους της ζώνης του ευρώ από τον Δεκέμβριο του 2020 και έπειτα παρουσιάζεται στο Διάγραμμα 2. Οι εκδόσεις ακολουθούν διαχρονικά ανοδική πορεία σε όλες τις κατηγορίες βιώσιμων χρεωστικών τίτλων, φθάνοντας τα €1,8 τρισεκατομμύρια στο τέλος Μαρτίου 2026. Το αντίστοιχο μέγεθος για την Κύπρο ανήλθε σε €1,4 δισεκατομμύρια, με σημαντική παρουσία των χρεωστικών τίτλων βιώσιμης ανάπτυξης. Στο επίπεδο της ζώνης του ευρώ, κυρίαρχη κατηγορία παραμένουν οι χρεωστικοί τίτλοι πράσινης ανάπτυξης, οι οποίοι αντιπροσώπευαν το 68% των συνολικών εκδόσεων βιώσιμων χρεωστικών τίτλων (περίπου €1,2 τρισεκατομμύρια) τον Μάρτιο του 2026.
Ο Πίνακας 2 παρουσιάζει συγκριτικά στοιχεία ανά χώρα για τον Μάρτιο του 2026 σχετικά με τις εκδόσεις. Ειδικότερα, περιλαμβάνει τη συνολική αξία των εκδόσεων χρεωστικών τίτλων, την αξία των εκδόσεων βιώσιμων χρεωστικών τίτλων, καθώς και το μερίδιο των βιώσιμων χρεωστικών τίτλων στο σύνολο των εκδόσεων κάθε χώρας. Όπως αναμένεται, το συνολικό ύψος των εκδόσεων συνδέεται στενά με το μέγεθος της οικονομίας, με τη Γαλλία, τη Γερμανία και την Ιταλία να καταγράφουν τα υψηλότερα επίπεδα. Ωστόσο, όσον αφορά τις εκδόσεις βιώσιμων χρεωστικών τίτλων, η Ολλανδία αναδεικνύεται ως ο τρίτος μεγαλύτερος εκδότης στη ζώνη του ευρώ, μετά τη Γερμανία και τη Γαλλία, καταγράφοντας υψηλότερη αξία εκδόσεων από την Ιταλία.
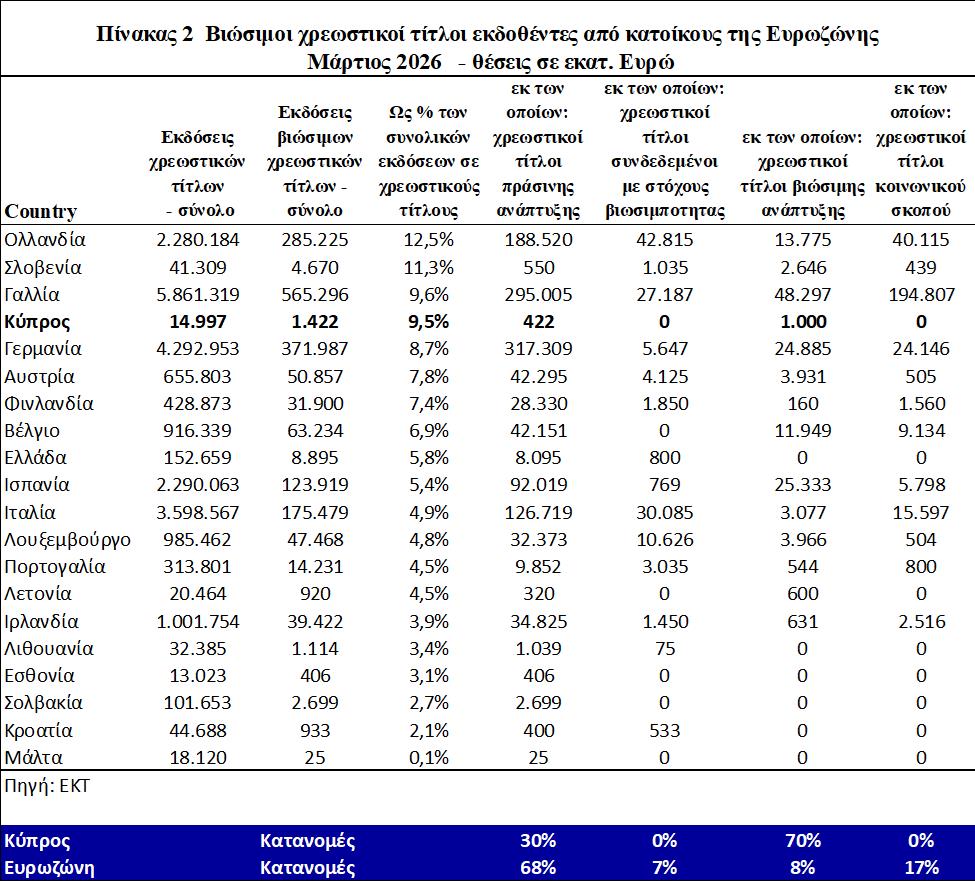
Το μερίδιο των βιώσιμων χρεωστικών τίτλων επί της συνολικής αξίας των εκδόσεων ανά χώρα τον Μάρτιο του 2026 κυμαίνεται μεταξύ 0,1% και 12,5%, με την Κύπρο να καταγράφει σχετικά υψηλό ποσοστό, ανερχόμενο σε 9,5%. Σε αντιστοιχία με την ανάλυση των διακρατήσεων βιώσιμων χρεωστικών τίτλων, οι δύο τελευταίες γραμμές του Πίνακα 2 παρουσιάζουν την κατανομή των εκδόσεων αυτών μεταξύ των επιμέρους κατηγοριών, τόσο για τους εκδότες της Κύπρου όσο και για τους εκδότες της ζώνης του ευρώ. Για σκοπούς σύγκρισης, τα στοιχεία που αφορούν τη ζώνη του ευρώ εκφράζουν τον μέσο όρο των αντίστοιχων ποσοστών στις επιμέρους χώρες.
Όσον αφορά την Κύπρο, όπως προαναφέρθηκε, το μεγαλύτερο μέρος των εκδόσεων βιώσιμων χρεωστικών τίτλων αφορά χρεωστικούς τίτλους βιώσιμης ανάπτυξης, οι οποίοι τον Μάρτιο του 2026 αντιστοιχούσαν στο 70% του συνόλου των εκδόσεων, με την αξία τους να ανέρχεται σε €1 δισεκατομμύριο. Αντιθέτως, στη ζώνη του ευρώ κυρίαρχη κατηγορία αποτελούν οι χρεωστικοί τίτλοι πράσινης ανάπτυξης, οι οποίοι αντιπροσωπεύουν το 68% των συνολικών εκδόσεων βιώσιμων χρεωστικών τίτλων. Στην Κύπρο, το αντίστοιχο ποσοστό διαμορφώνεται στο 30%, αντιστοιχώντας σε αξία περίπου €0,4 δισεκατομμυρίων.
Αξίζει να σημειωθεί ότι η δραστηριότητα έκδοσης βιώσιμων χρεωστικών τίτλων από κατοίκους της Κύπρου συγκεντρώνεται στους τομείς της γενικής κυβέρνησης και των πιστωτικών ιδρυμάτων, ενώ η συμμετοχή των μη χρηματοπιστωτικών επιχειρήσεων παραμένει περιορισμένη. Υπό το πρίσμα αυτό, η έκδοση χρεογράφου βιώσιμης ανάπτυξης ύψους €1 δισεκατομμυρίου από το Γραφείο Διαχείρισης Δημοσίου Χρέους το 2023 συνέβαλε καθοριστικά στη διαμόρφωση του ιδιαίτερα υψηλού μεριδίου της συγκεκριμένης κατηγορίας στις συνολικές εκδόσεις βιώσιμων χρεωστικών τίτλων της Κύπρου. Επιπλέον, μέχρι τον Μάρτιο του 2026 δεν είχαν καταγραφεί εκδόσεις χρεωστικών τίτλων κοινωνικού σκοπού ή χρεωστικών τίτλων συνδεδεμένων με στόχους βιωσιμότητας από κατοίκους της Κύπρου, γεγονός που υποδηλώνει περιθώριο περαιτέρω ανάπτυξης και διεύρυνσης της εγχώριας αγοράς. Ωστόσο, οι δύο αυτές κατηγορίες έχουν σχετικά περιορισμένα μερίδια και στο σύνολο της ζώνης του ευρώ.
Χρήση βιώσιμων χρεωστικών τίτλων ως ασφαλειών στις πράξεις νομισματικής πολιτικής στην Κύπρο
Τον Ιούλιο του 2025, το Διοικητικό Συμβούλιο της ΕΚΤ ενέκρινε την εισαγωγή κλιματικού συντελεστή προσαρμογής στο πλαίσιο ασφαλειών του Ευρωσυστήματος, ως μέρος του σχεδίου δράσης του για την ενίσχυση της ανθεκτικότητας των πράξεων νομισματικής πολιτικής έναντι κινδύνων που συνδέονται με την κλιματική αλλαγή.[1] Συνεπώς, η εφαρμογή του μέτρου αυτού η οποία προγραμματίζεται για το δεύτερο εξάμηνο του 2026 αποτελεί ουσιαστικό βήμα για τον περιορισμό των χρηματοοικονομικών κινδύνων στον ισολογισμό του Ευρωσυστήματος λόγω της κλιματικής αλλαγής.
Ο κλιματικός συντελεστής προσαρμογής έχει σχεδιαστεί ώστε να επηρεάζει την αποτίμηση των επιλέξιμων ασφαλειών που προσκομίζουν τα αντισυμβαλλόμενα πιστωτικά ιδρύματα στις πράξεις αναχρηματοδότησης του Ευρωσυστήματος. Το μέτρο αφορά εμπορεύσιμους τίτλους που έχουν εκδοθεί από μη χρηματοπιστωτικές επιχειρήσεις και τις θυγατρικές τους και προβλέπει μειώσεις αποτίμησης ανάλογα με το επίπεδο έκθεσης των εκδοτών σε κινδύνους που σχετίζονται με την κλιματική αλλαγή. Οι προσαρμογές αυτές βασίζονται στα αποτελέσματα ασκήσεων προσομοίωσης ακραίων καταστάσεων κλιματικής αλλαγής σε επίπεδο οικονομικού κλάδου, στις κλιματικές αξιολογήσεις των εκδοτών στο πλαίσιο του Προγράμματος Αγοράς Τίτλων του Εταιρικού Τομέα (Corporate Sector Purchase Programme) και στην υπολειπόμενη ληκτότητα των σχετικών τίτλων.
Ο Πίνακας 3 παρουσιάζει βασικά στοιχεία σχετικά με τους βιώσιμους χρεωστικούς τίτλους που είχαν υποβληθεί ως ασφάλειες από πιστωτικά ιδρύματα εγκατεστημένα στην Κύπρο και επιλέξιμα για συμμετοχή στις πράξεις νομισματικής πολιτικής του Ευρωσυστήματος, κατά το τέλος του πρώτου τριμήνου του 2026. Από τον Ιούνιο του 2025, η διαχείριση των ασφαλειών στο πλαίσιο των πιστοδοτικών πράξεων του Ευρωσυστήματος πραγματοποιείται κεντρικά μέσω του Συστήματος Διαχείρισης Ασφαλειών του Ευρωσυστήματος (Eurosystem Collateral Management System-ECMS),[2] το οποίο αποτελεί την ενιαία πλατφόρμα διαχείρισης όλων των περιουσιακών στοιχείων που χρησιμοποιούνται ως ασφάλειες στις πράξεις νομισματικής πολιτικής. Η εισαγωγή του ECMS αντικατέστησε τα προηγουμένως αποκεντρωμένα εθνικά συστήματα διαχείρισης ασφαλειών, προάγοντας την εναρμόνιση των σχετικών διαδικασιών και πρακτικών σε ολόκληρο το Ευρωσύστημα.
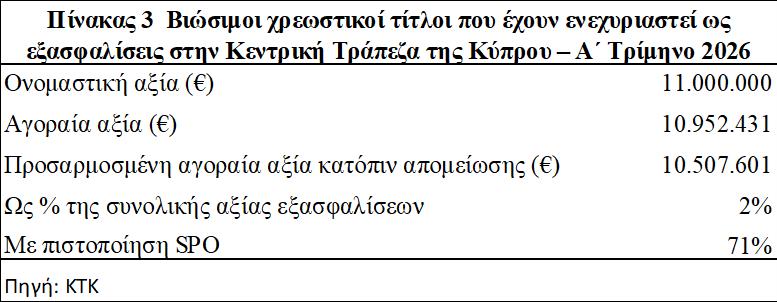
Στο τέλος του πρώτου τριμήνου του 2026, η χρήση βιώσιμων χρεωστικών τίτλων ως ασφαλειών από τα πιστωτικά ιδρύματα της Κύπρου παρέμενε περιορισμένη, αντιπροσωπεύοντας μόλις το 2% της συνολικής αξίας των υποβληθεισών ασφαλειών. Η αγοραία αξία των εν λόγω τίτλων ανερχόταν σε €10,9 εκατ., ενώ μετά την εφαρμογή των προβλεπόμενων περικοπών αποτίμησης (haircuts) μειώθηκε σε €10,5 εκατ. Επιπλέον, το 71% των συγκεκριμένων χρεωστικών τίτλων έφερε πιστοποίηση ανεξάρτητης αξιολόγησης (Second Party Opinion - SPO).
Η περιορισμένη χρήση βιώσιμων χρεωστικών τίτλων ως ασφαλειών συνάδει με τη γενικότερη εικόνα στο Ευρωσύστημα, όπου η ζήτηση των πιστωτικών ιδρυμάτων για πράξεις αναχρηματοδότησης παραμένει σχετικά χαμηλή, λόγω των συνθηκών πλεονάζουσας ρευστότητας.[1] Ωστόσο, η εισαγωγή του κλιματικού συντελεστή προσαρμογής κατά το δεύτερο εξάμηνο του 2026 αναμένεται να ενισχύσει τα κίνητρα για ευρύτερη χρήση βιώσιμων χρεωστικών τίτλων ως ασφαλειών στις πιστοδοτικές πράξεις του Ευρωσυστήματος.
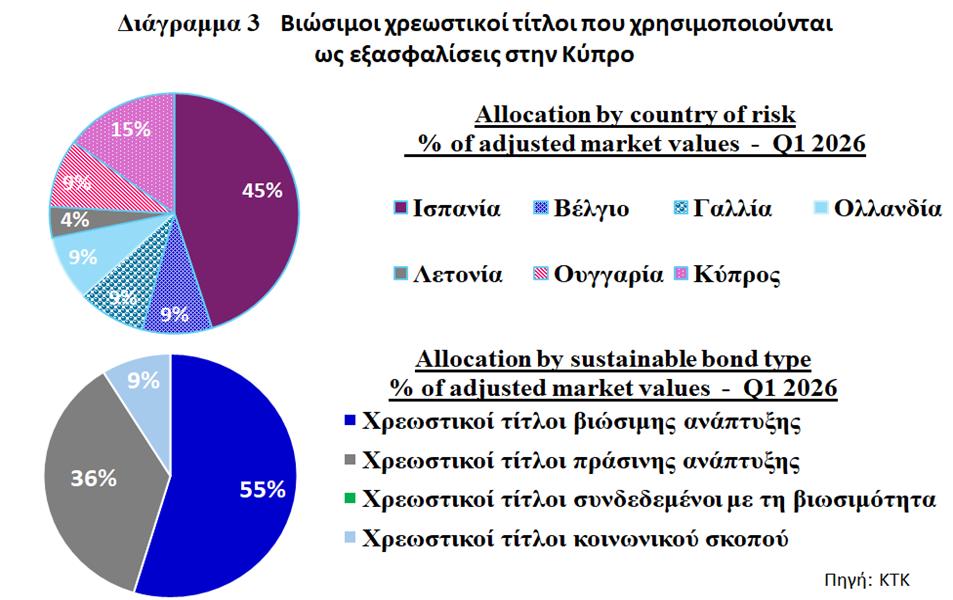
Το Διάγραμμα 3 παρουσιάζει αναλυτικά την κατανομή των βιώσιμων χρεωστικών τίτλων που είχαν υποβληθεί ως ασφάλειες στην ΚΤΚ, με βάση τη χώρα κινδύνου του εκδότη και την κατηγορία βιωσιμότητας του τίτλου. Το μεγαλύτερο μέρος των εν λόγω τίτλων αφορά εκδότες με χώρα κινδύνου την Ισπανία, οι οποίοι αντιπροσωπεύουν το 45% της προσαρμοσμένης αξίας των ασφαλειών. Το υπόλοιπο ποσοστό κατανέμεται μεταξύ έξι επιπρόσθετων δικαιοδοσιών, με την Κύπρο, την Ουγγαρία και την Ολλανδία να παρουσιάζουν τα υψηλότερα ποσοστά. Ως προς τη σύνθεση των ασφαλειών ανά κατηγορία βιώσιμου χρεωστικού τίτλου, οι χρεωστικοί τίτλοι βιώσιμης ανάπτυξης αντιστοιχούν στο 55% της συνολικής προσαρμοσμένης αξίας, και οι πράσινοι χρεωστικοί τίτλοι στο 36%. Οι υπόλοιπες κατηγορίες καταλαμβάνουν συγκριτικά μικρότερο μερίδιο στο σύνολο των ασφαλειών.
Συμπεράσματα
Οι βιώσιμοι χρεωστικοί τίτλοι έχουν αποκτήσει ιδιαίτερη σημασία στη ζώνη του ευρώ, τόσο ως επενδυτικά μέσα όσο και ως εργαλεία χρηματοδότησης. Στην Κύπρο, κατά το πρώτο τρίμηνο του 2026, οι βιώσιμοι χρεωστικοί τίτλοι αντιστοιχούσαν στο 11,5% των συνολικών διακρατήσεων χρεωστικών τίτλων και στο 9,5% των συνολικών εκδόσεων χρεωστικών τίτλων από κατοίκους Κύπρου.
Παρά την πρόοδο που έχει καταγραφεί, εξακολουθούν να υφίστανται σημαντικά περιθώρια ανάπτυξης. Ειδικότερα, δεν έχουν μέχρι σήμερα καταγραφεί εκδόσεις χρεωστικών τίτλων κοινωνικού σκοπού, ούτε και χρεωστικών τίτλων συνδεδεμένων με στόχους βιωσιμότητας από κατοίκους Κύπρου, ενώ η επενδυτική παρουσία των κατηγοριών αυτών παραμένει περιορισμένη. Παράλληλα, η χρήση βιώσιμων χρεωστικών τίτλων ως ασφαλειών στις πράξεις νομισματικής πολιτικής του Ευρωσυστήματος, από τα επιλέξιμα πιστωτικά ιδρύματα της Κύπρου, εξακολουθεί να είναι περιορισμένη. Αυξάνοντας τον όγκο αυτού του τύπου ασφαλειών, θα επιτρέψει στους επιλέξιμους αντισυμβαλλομένους στην Κύπρο να επωφεληθούν από την ενσωμάτωση του κλιματικού παράγοντα στο πλαίσιο αποδοχής εξασφαλίσεων του Ευρωσυστήματος για τις πράξεις αναχρηματοδότησης
Οι απόψεις που εκφράζονται ανήκουν στον συγγραφέα και δεν αντιπροσωπεύουν απαραίτητα τις θέσεις της Κεντρικής Τράπεζας της Κύπρου ή οποιουδήποτε άλλου οργανισμού ή ιδρύματος / αρχής.
[1] Climate factors: how the ECB tackles climate uncertainty in its collateral framework
[1] ECB to adapt collateral framework to address climate-related transition risks
[1] Anders Anderson and David T Robinson (2022), Financial Literacy in the Age of Green Investment. Review of Finance, vol. 26, Issue 6, pp. 1551–1584.
[2] Sandra Eickmeier and Luba Petersen (2026), The ECB’s Climate Activities and Public Trust, European Economic Review, vol. 187, 105319.
[3] Peter Feldhόtter, Kristoffer Halskov and Arthur Krebbers (2024), Pricing of Sustainability-Linked Bonds. Journal of Financial Economics vol. 162, 103944.
[4] Caroline Flammer (2021), Corporate Green Bonds, Journal of Financial Economics, vol. 142, pp. 499 – 516.
[1] Λήφθηκαν σχόλια από: Δήμητρα Χατζημιχαήλ, Στάθη Νεοφύτου, Χριστιάνα Αργυρίδου και Αντρέα Μυλωνά.
[2] A Sustainable Europe by 2030 - European Commission
[3] Inforegio - Sustainable development
[4] ECB presents action plan to include climate change considerations in its monetary policy strategy
[5] ECB steps up climate work with focus on green transition, climate and nature-related risks
[6] Laurent Calvet, Gianfranco Gianfrate and Raman Uppal (2022), The Finance of Climate Change. Journal of Corporate Finance, vol. 73, 102162.
[7] Mathias S. Kruttli, Brigitte Roth Tran and Sumudu W. Watugala (2026), Pricing Poseidon: Extreme Weather Uncertainty and Firm Return Dynamics. Journal of Finance, forthcoming.