



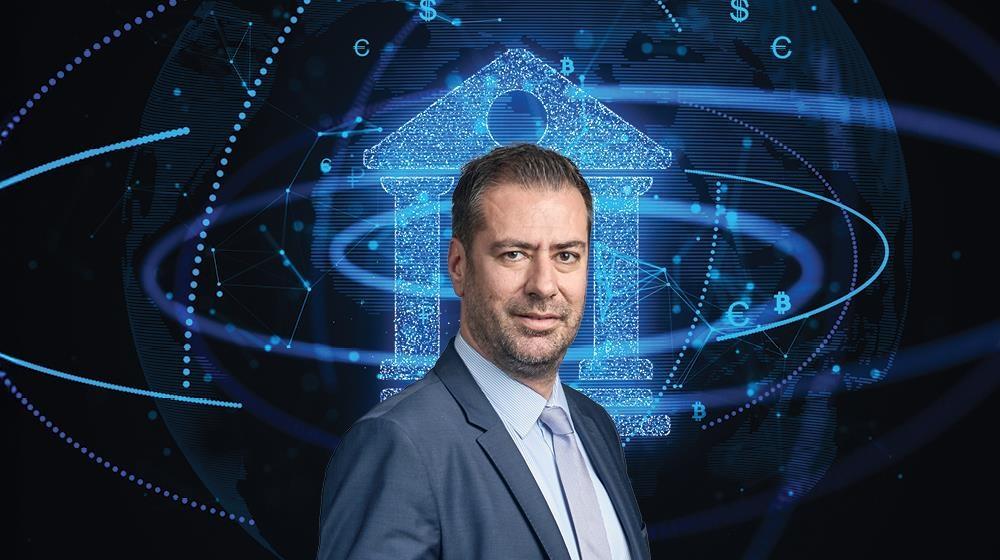
Καθώς τα Ιδρύματα Ηλεκτρονικού Χρήματος (EMIs) και τα Ιδρύματα Πληρωμών (PIs) συνεχίζουν να αναπτύσσονται και να ακμάζουν, η Κύπρος έχει τοποθετηθεί στην πρώτη γραμμή του ευρωπαϊκού τομέα fintech. Ο Ιωάννης Γεωργούλας, Πρόεδρος του Κυπριακού Συνδέσμου Ηλεκτρονικού Χρήματος & Ιδρυμάτων Πληρωμών (ACEMPI), εξηγεί πώς επιτεύχθηκε αυτό και γιατί η χώρα δεν μπορεί να επιτρέψει στον εαυτό της να χάσει τη δυναμική της.
Στον ραγδαία εξελισσόμενο κλάδο του fintech, ορισμένοι μπορεί να μην είναι ακόμη σίγουροι για τις διαφορές μεταξύ παραδοσιακών τραπεζών, EMIs και PIs. Πώς θα τις εξηγούσατε με απλά λόγια; Ποια είναι τα πρακτικά οφέλη που προσφέρουν τα EMIs και τα PIs σε καταναλωτές και επιχειρήσεις;
Το σημερινό χρηματοοικονομικό οικοσύστημα είναι ένα τοπίο που έχει μεταμορφωθεί πλήρως από την τεχνολογία. Ενώ οι παραδοσιακές τράπεζες παραμένουν οι θεμελιώδεις πυλώνες της πίστωσης, τα EMIs και τα PIs αποτελούν τους ευέλικτους κινητήρες που οδηγούν τη σύγχρονη, απρόσκοπτη οικονομία. Οι παραδοσιακές τράπεζες είναι πλήρως αδειοδοτημένα πιστωτικά ιδρύματα, το βασικό μοντέλο των οποίων στηρίζεται στην αποδοχή καταθέσεων και στη χορήγηση πιστώσεων. Παρότι είναι ζωτικής σημασίας για τη χρηματοοικονομική υποδομή, τα βαριά κληρονομημένα συστήματά τους μπορούν να τις καταστήσουν διαρθρωτικά άκαμπτες και πιο αργές στην προσαρμογή σε ραγδαίες τεχνολογικές αλλαγές.
Αντιθέτως, τα EMIs είναι φορείς με κανονιστική άδεια, σχεδιασμένοι ειδικά για την έκδοση ψηφιακών εναλλακτικών λύσεων έναντι του μετρητού, γνωστών ως e-money. Αυτή η ηλεκτρονική αποθήκη νομισματικής αξίας λειτουργεί ως προπληρωμένο μέσο, διευκολύνοντας τις απρόσκοπτες ψηφιακές συναλλαγές μέσω της εκτέλεσης πληρωμών. Τα PIs επικεντρώνονται αυστηρά στην εκτέλεση συναλλαγών πληρωμών, χωρίς κανονιστική άδεια έκδοσης e-money. Η πραγματική διαφοροποίηση, ωστόσο, έγκειται στην εμπειρία του πελάτη, καθώς τα EMIs και τα PIs χτίζουν χρηματοοικονομικές υπηρεσίες γύρω από την απαιτητική, ψηφιακή γενιά μας. Για τους καταναλωτές, αυτό μεταφράζεται σε χαμηλότερο κόστος, έλεγχο σε πραγματικό χρόνο μέσω ψηφιακών πορτοφολιών και μεγαλύτερη χρηματοοικονομική ένταξη. Για τις επιχειρήσεις, προσφέρει εξαιρετικά προσαρμόσιμα payment gateways, απλοποιημένες B2B πληρωμές και ευέλικτο αυτοματισμό που οι παραδοσιακές τραπεζικές υποδομές απλώς δεν μπορούν να υποστηρίξουν με την ίδια ταχύτητα.
Η Κύπρος έχει χτίσει τη φήμη μιας σημαντικής δικαιοδοσίας για fintechs, συμπεριλαμβανομένων των EMIs και των PIs. Προσφέρει η Κύπρος πλεονεκτήματα έναντι άλλων ανταγωνιστικών δικαιοδοσιών στην ΕΕ; Τι πρέπει να κάνει για να παραμείνει ελκυστική;
Η Κύπρος έχει μεταβεί ταχύτατα από μεσογειακό επιχειρηματικό κόμβο σε ακμάζουσα τεχνολογική και fintech δύναμη. Αυτή η εξέλιξη τροφοδοτείται από αρκετά μοναδικά πλεονεκτήματα που μας τοποθετούν μπροστά από ανταγωνιστικές δικαιοδοσίες. Η ένταξή μας στην ΕΕ παρέχει στις χρηματοοικονομικές εταιρείες απρόσκοπτα δικαιώματα passporting σε ολόκληρη την ενιαία ευρωπαϊκή αγορά. Αυτή η πρόσβαση υποστηρίζεται από ένα υψηλού μορφωτικού επιπέδου, πολύγλωσσο εργατικό δυναμικό, ιδίως σε κλάδους STEM, μαζί με ένα ισχυρό οικοσύστημα εταιρειών τεχνολογικών επενδύσεων που κατανοούν συλλογικά τον τρόπο λειτουργίας αυτών των ψηφιακών ιδρυμάτων. Γεωστρατηγικά τοποθετημένη στο σταυροδρόμι Ευρώπης, Ασίας και Αφρικής, η Κύπρος προσφέρει επίσης έναν ελκυστικό εταιρικό φορολογικό συντελεστή, ένα εκτεταμένο δίκτυο συμβάσεων αποφυγής διπλής φορολογίας και έναν προοδευτικό ρυθμιστή, την Κεντρική Τράπεζα της Κύπρου, η οποία επιδιώκει ενεργά την ενίσχυση της ανάπτυξης του fintech. Για να παραμείνουμε ελκυστικοί παγκοσμίως, πρέπει να κοιτάξουμε πέρα από τα σημερινά μας επιτεύγματα. Το επόμενο μεγάλο βήμα για τη δικαιοδοσία μας πρέπει να είναι η αδειοδότηση και ενσωμάτωση fintech τραπεζών. Θεσπίζοντας ένα εξειδικευμένο πλαίσιο πιστωτικών ιδρυμάτων, αγκυροβολημένο σε στέρεους κανονιστικούς κανόνες αλλά πλήρως βελτιστοποιημένο για την τεχνολογία, η Κύπρος μπορεί να παράσχει στα EMIs και στα PIs άμεση, σταθερή πρόσβαση σε τραπεζικές υποδομές. Αυτό θα μειώσει τελικά την εξάρτηση του κλάδου μας από τα παραδοσιακά τραπεζικά ιδρύματα, τα οποία ιστορικά ήταν πιο αργά στην αποδοχή της ταχείας ψηφιακής αλλαγής.
Σημαντικές αναθεωρήσεις σε πανευρωπαϊκούς κανονισμούς όπως το PSD2 έχουν επαινεθεί για την ισορροπία που επιτυγχάνουν μεταξύ διαφάνειας και προστασίας των καταναλωτών, χωρίς να αναστέλλουν την καινοτομία. Πώς προσαρμόζονται τα EMIs και τα PIs σε αυτό το κανονιστικό τοπίο και τι σημαίνει αυτό για τους καταναλωτές;
Η ρύθμιση δεν πρέπει ποτέ να θεωρείται εμπόδιο. Είναι το απόλυτο θεμέλιο της εμπιστοσύνης των καταναλωτών και της σταθερότητας της αγοράς. Καθώς το κανονιστικό τοπίο ωριμάζει πέρα από το PSD2, τα EMIs και τα PIs αποδεικνύονται εξαιρετικά ικανά στην πλοήγηση αυτών των αλλαγών, χάρη στα ευέλικτα, τεχνολογικά θεμέλιά τους. Σε αντίθεση με τα παραδοσιακά ιδρύματα, τα ιδρύματα ηλεκτρονικού χρήματος και πληρωμών μπορούν να ενσωματώσουν ταχύτατα νέα πλαίσια συμμόρφωσης απευθείας στα συστήματά τους.
Επί του παρόντος, οι εταιρείες προσαρμόζονται προληπτικά επενδύοντας σημαντικά σε αυτοματοποιημένη συμμόρφωση, βιομετρικά στοιχεία και αλγορίθμους μηχανικής μάθησης, ώστε να αντιμετωπίζουν τις αναδυόμενες απειλές. Για τους καταναλωτές, αυτό το εξελισσόμενο κανονιστικό τοπίο μεταφράζεται σε ένα πολύ ασφαλέστερο χρηματοοικονομικό περιβάλλον, χωρίς να θυσιάζεται η ταχύτητα. Οι καταναλωτές αποκτούν πρωτοφανή έλεγχο επί των χρηματοοικονομικών τους δεδομένων μέσω του Open Banking, το οποίο επιτρέπει σε ασφαλείς τρίτους παρόχους να προσφέρουν εξαιρετικά εξατομικευμένες χρηματοοικονομικές λύσεις και απρόσκοπτη έναρξη πληρωμών. Τελικά, αυτές οι κανονιστικές εξελίξεις θα χτίσουν μια ασφαλέστερη ψηφιακή οικονομία, όπου η προστασία των καταναλωτών και η χρηματοοικονομική καινοτομία θα προχωρούν χέρι χέρι.
Τι πρέπει να περιμένουν οι καταναλωτές από αυτόν τον κλάδο τα επόμενα πέντε χρόνια;
Οι καταναλωτές πρέπει να περιμένουν μια πλήρη αλλαγή παραδείγματος, όπου τα όρια μεταξύ παραδοσιακού χρήματος, ψηφιακών νομισμάτων και αποκεντρωμένων περιουσιακών στοιχείων θα θολώσουν εντελώς. Το φυσικό νόμισμα και οι παραδοσιακές μέθοδοι πληρωμής θα συνεχίσουν να φθίνουν, καθώς οι ψηφιακές πρώτα επιλογές κερδίζουν έδαφος. Με την ανάπτυξη του ψηφιακού ευρώ από την Ευρωπαϊκή Κεντρική Τράπεζα, κινούμαστε προς μια ενοποιημένη δημόσια ψηφιακή υποδομή πληρωμών, η οποία θα λειτουργήσει ως ευκαιρία για ιδιωτική καινοτομία στο fintech. Αντί να αντικαταστήσει το ιδιωτικό ηλεκτρονικό χρήμα, το ψηφιακό ευρώ θα επιτρέψει στα EMIs και στα PIs να αναπτύξουν προηγμένα προγραμματιζόμενα χαρακτηριστικά πληρωμών και ιδιαίτερα ασφαλείς εφαρμογές για τους καταναλωτές.
Ταυτόχρονα, η εφαρμογή εναρμονισμένων πλαισίων όπως ο κανονισμός MiCA θα προσδώσει πρωτοφανή νομιμότητα και ασφάλεια στον χώρο των ψηφιακών περιουσιακών στοιχείων. Αυτή η κανονιστική σαφήνεια θα επιτρέψει σε ρυθμιζόμενα stablecoins και σε electronic money tokens να καταστούν τυπικές επιλογές χρησιμότητας για παγκόσμιες συναλλαγές πραγματικού χρόνου. Οι καταναλωτές θα μεταβούν πλήρως σε έξυπνα ψηφιακά πορτοφόλια, ενισχυμένα με βοηθούς προσωπικών οικονομικών βασισμένους σε AI, βιομετρική ταυτοποίηση και απρόσκοπτα mobile σημεία πώλησης. Στην ACEMPI, το όραμά μας είναι να διατηρήσουμε την Κύπρο στην απόλυτη πρωτοπορία αυτού του μετασχηματισμού, αποδεικνύοντας ότι, με τη σωστή διορατικότητα, η στέρεη ρύθμιση και η αιχμή της καινοτομίας μπορούν να συνυπάρξουν, χτίζοντας μια πραγματικά χωρίς σύνορα, χωρίς μετρητά οικονομία.
Η συνέντευξη δημοσιεύτηκε στο περιοδικό Gold, τεύχος Αυγούστου 2026.