



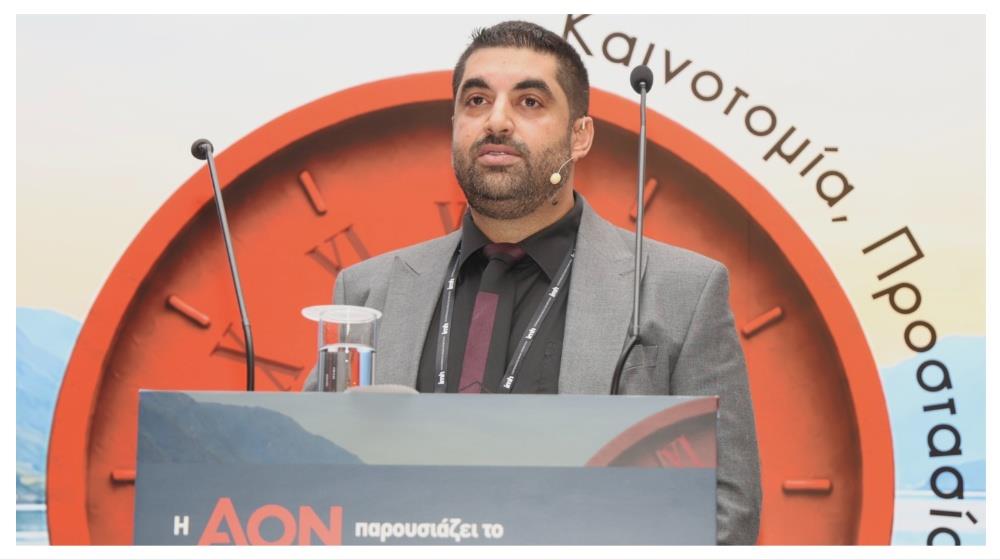
Τις επενδυτικές επιλογές που έχουν στη διάθεσή τους τα Ταμεία Προνοίας καθορισμένων εισφορών και τη σημασία της επιλογής κατάλληλων στρατηγικών για τα μέλη τους ανέλυσε ο Κρις Χριστοφίδης, CFA, Senior Consultant της Aon Wealth Solutions, στο πλαίσιο του 17ου Συνταξιοδοτικού Φόρουμ.
Η παρουσίασή του με τίτλο «DC Provident Fund Investment Options: Delivering Value and Outcomes for Members» εστίασε στις εξελίξεις στον σχεδιασμό επενδυτικών επιλογών και στον τρόπο με τον οποίο αυτές μπορούν να συμβάλουν στην εξασφάλιση επαρκέστερων συνταξιοδοτικών αποτελεσμάτων και μεγαλύτερης αξίας για τα μέλη των ταμείων.
Υπογράμμισε ότι ο κλάδος συχνά κάνει το λάθος να μετρά μόνο τη μέση της διαδρομής (τις επενδυτικές αποδόσεις έναντι των δεικτών αναφοράς), ενώ οι εργαζόμενοι βιώνουν το σύστημα από την αρχή μέχρι το τέλος του. Το κρίσιμο ερώτημα που πρέπει να απαντηθεί δεν είναι απλώς «πόσο μεγάλο είναι το κεφάλαιό μου;», αλλά «μπορώ να χρησιμοποιήσω το εφάπαξ ποσό του Ταμείου Προνοίας για να εξασφαλίσω ένα σταθερό, αξιόπιστο μηνιαίο εισόδημα αργότερα στη ζωή μου;».
Για να επιτευχθεί αυτό, κάλεσε τους διαχειριστές να αμφισβητήσουν το καθεστώς του «one-size-fits-all» και να σχεδιάσουν τη στρατηγική ξεκινώντας από το τελικό επιθυμητό αποτέλεσμα για το μέλος, δουλεύοντας προς τα πίσω (work backwards).
Το κυπριακό παράδοξο της ενιαίας επενδυτικής επιλογής
Παράλληλα, ανέλυσε τις ιδιαιτερότητες της συμπεριφοράς των εργαζομένων στην Κύπρο, οι οποίες αλλάζουν ριζικά τα δεδομένα του σχεδιασμού:
- Μία κοινή επιλογή (One option is common): Πολλά κυπριακά Ταμεία Προνοίας προσφέρουν μία και μοναδική επενδυτική επιλογή για όλα τα μέλη, ανεξαρτήτως αναγκών.
- Πρόωρη ανάληψη (Early access): Οι εργαζόμενοι συχνά αποσύρουν τις αποταμιεύσεις τους πρόωρα, κυρίως όταν αλλάζουν εργοδότη, καθιστώντας τον επενδυτικό ορίζοντα αβέβαιο.
- Retirement ως Lump Sum: Η συντριπτική πλειοψηφία εισπράττει το σύνολο του κεφαλαίου ως ένα εφάπαξ ποσό κατά την αφυπηρέτηση, χωρίς καμία μετασυνταξιοδοτική διαχείριση εισοδήματος.
Target Risk και η καθοριστική δύναμη της κλίμακας (Pooling)
Για την επίλυση αυτού του προβλήματος, ο Senior Consultant της Aon Wealth Solutions πρότεινε τη μετάβαση από τη λογική της σταθερής ημερομηνίας στόχου (Target Date), η οποία μπορεί να αποτύχει λόγω των απρόβλεπτων αναλήψεων, στη στρατηγική του Target Risk.
Αντί για μία επιλογή, τα ταμεία πρέπει να προσφέρουν σαφή, διαφοροποιημένα επενδυτικά προφίλ, υποστηριζόμενα από συνεχή εκπαίδευση: το Συντηρητικό (Conservative) με χαμηλή μεταβλητότητα και αμυντικά στοιχεία, το Ισορροπημένο (Balanced) με μείγμα ανάπτυξης και ασφάλειας, και το Αναπτυξιακό (Growth) με υψηλή προοπτική αποδόσεων.
Σημείωσε, ωστόσο, ότι τα μικρά αυτόνομα σχέδια (stand-alone schemes) δυσκολεύονται να προσφέρουν τέτοιες επιλογές λόγω περιορισμένων εσωτερικών πόρων και υψηλού τοπικού διοικητικού και εποπτικού βάρους. Η λύση βρίσκεται στις πολυεργοδοτικές/συλλογικές δομές (Pooled / Multi-employer structures), οι οποίες μέσω της οικονομίας κλίμακας εξασφαλίζουν κεντρική παρακολούθηση, operational efficiencies, χαμηλότερες χρεώσεις και άμεση πρόσβαση σε εξειδικευμένους διαχειριστές και διαφοροποιημένες επενδυτικές στρατηγικές.
Καταλήγοντας, τόνισε ότι το εφάπαξ δεν πρέπει να θεωρείται το τέλος της διαδρομής. Τα ταμεία μπορούν να βοηθήσουν τα μέλη να διαχειριστούν το κεφάλαιό τους μετά τη συνταξιοδότηση, χωρίζοντάς το νοητικά σε τρεις ζώνες: άμεσες ανάγκες (near-term spending), μεσοπρόθεσμο πλάνο (next several years) και ένα μακροπρόθεσμο «μαξιλάρι» για τον κίνδυνο της μακροζωίας (later-life buffer).
Πρακτικές λύσεις, όπως η απεικόνιση του υπολοίπου σε όρους μηνιαίου εισοδήματος και η παρουσίαση διαφορετικών σεναρίων σταδιακής απόσυρσης, μπορούν να καθοδηγήσουν τους πολίτες στη λήψη των βέλτιστων αποφάσεων για τη ζωή τους.