



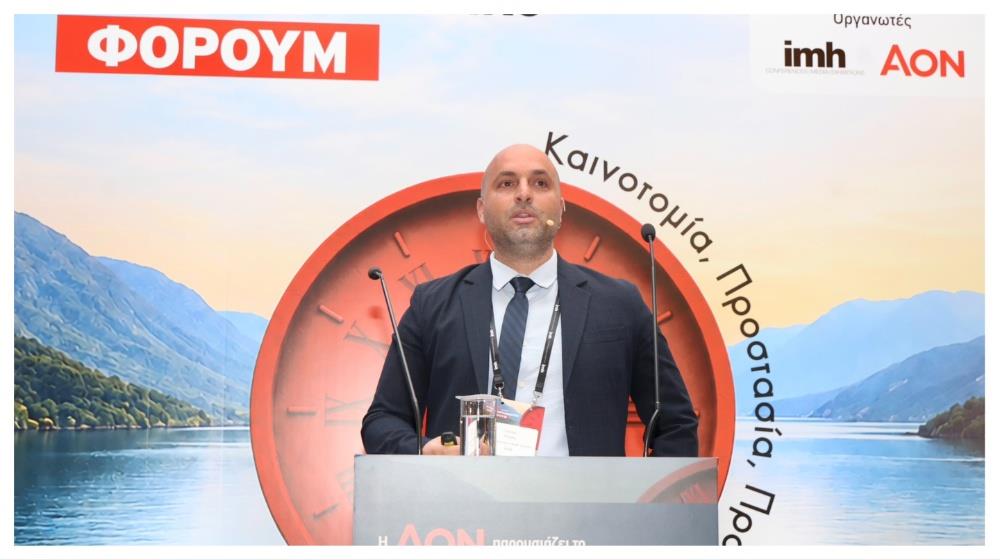
Τις προκλήσεις που αντιμετωπίζουν τα Ταμεία Προνοίας καθορισμένων εισφορών (DC) στη μετάβαση από τη συσσώρευση αποταμιεύσεων στην εξασφάλιση σταθερού συνταξιοδοτικού εισοδήματος ανέλυσε ο Στέλιος Πέτρου, Senior Consultant, Wealth Solutions της Aon, στο πλαίσιο του 17ου Συνταξιοδοτικού Φόρουμ. Με τίτλο «How Do You Solve a Problem Like Retirement Income?», η παρουσίαση επικεντρώθηκε στις ανάγκες των μελών των ταμείων, οι οποίες διαφοροποιούνται ανάλογα με τις αποταμιεύσεις, τις προσδοκίες και τις προσωπικές τους συνθήκες κατά τη διάρκεια της πορείας τους προς τη συνταξιοδότηση.
Ο κ. Πέτρου δήλωσε ότι «το εφάπαξ είναι ένα στιγμιαίο γεγονός, η σύνταξη είναι ένα εισόδημα για 25–30 χρόνια», αναδεικνύοντας τη δομική ανάγκη μεταστροφής του υφιστάμενου μοντέλου. Σημείωσε ότι ενώ διεθνώς η τάση θέλει το 60% των χωρών να επιλέγει τη μηνιαία σύνταξη ή τις τακτικές δόσεις, η Κύπρος ανήκει στο 40% των κρατών όπου κυριαρχεί η εφάπαξ καταβολή των ωφελημάτων. Αυτό συμβαίνει διότι το εγχώριο φορολογικό σύστημα λειτουργεί ως αρνητικό εργαλείο συμπεριφοράς: το εφάπαξ ποσό παραμένει πλήρως αφορολόγητο, την ίδια ώρα που οι μηνιαίες συντάξεις υπόκεινται σε φορολογία. Αντίθετα, χώρες όπως η Σουηδία, η Ισπανία και η Πολώνία καταργούν τα φορολογικά πλεονεκτήματα του εφάπαξ (φορολογώντας το 75%) ή παρέχουν ισχυρά κίνητρα για λήψη ισόβιας προσόδου. Παράλληλα, ο κ. Πέτρου ανέλυσε τους κινδύνους που απειλούν τους εργαζόμενους σε κάθε ξεχωριστή φάση της ηλικιακής τους διαδρομής.
Στρατηγικές εισηγήσεις για εργαζόμενους, εργοδότες και κράτος
Ιδιαίτερη αναφορά έκανε ο Senior Consultant της Aon Wealth Solutions στις δράσεις που πρέπει να αναληφθούν από κοινού για την επίτευξη ενός βιώσιμου συστήματος, θέτοντας ως στόχο ένα ποσοστό αναπλήρωσης της τάξης του 60–70% του μισθού. Για τους εργαζόμενους, απαιτείται έγκαιρος σχεδιασμός, κατανόηση του κινδύνου της μακροζωίας και λήψη σοβαρής επαγγελματικής συμβουλής. Για τους εργοδότες, προτείνεται ο σχεδιασμός παροχών με προεπιλογή το μοντέλο «μέρος εφάπαξ + μηνιαίο εισόδημα», η εισαγωγή δικτύων Change Champions, η χρήση δεικτών απόδοσης και η προσυνταξιοδοτική ενημέρωση των μελών με βάση το μηνιαίο εισόδημα.
Τέλος, ο κ. Πέτρου τόνισε ότι το κράτος οφείλει να παρέχει μια ουδέτερη ή ευνοϊκότερη φορολογική μεταχείριση της σύνταξης έναντι του εφάπαξ, να ενισχύσει τη χρηματοοικονομική παιδεία και να θεσπίσει ένα ασφαλές ρυθμιστικό πλαίσιο προστασίας του καταναλωτή για τις προγραμματισμένες αναλήψεις. Φέροντας ως παράδειγμα τη Σιγκαπούρη και το Central Provident Fund (CPF LIFE), υπογράμμισε ότι μια μικρή νησιωτική χώρα μπορεί να κάνει το άλμα από τον πρώτο στον δεύτερο πυλώνα με σχέδιο και μακροπρόθεσμη εστίαση, εξασφαλίζοντας ένα αξιόπιστο εισόδημα εφ' όρου ζωής.