



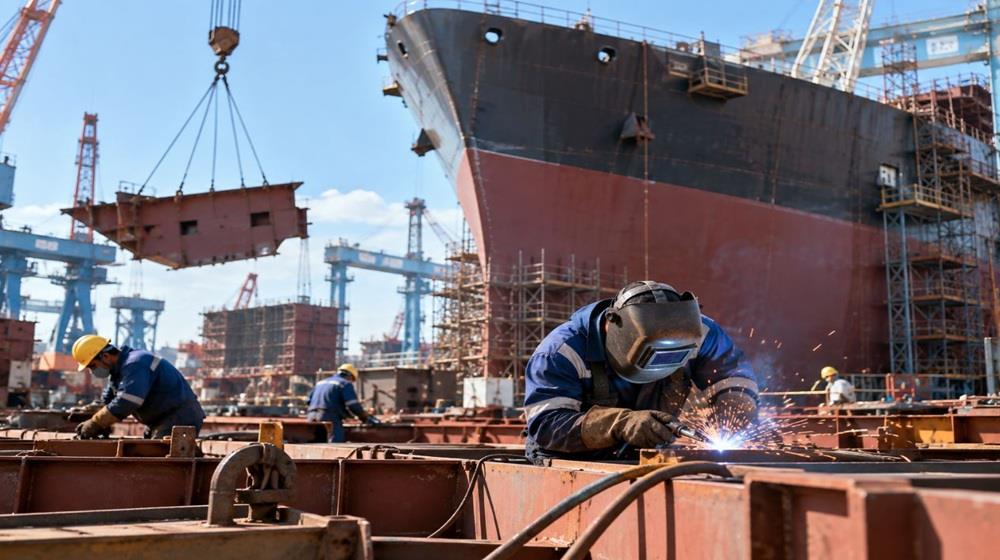
Μέσα σε τρία χρόνια, τα κινεζικά ναυπηγεία θα αυξήσουν κατά 94% τις παραδόσεις νέων πλοίων, από 22,7 εκατ. gross tonnage το 2025 σε 44 εκατ. το 2028. Πρόκειται για μια πρωτοφανή επιτάχυνση της ναυπηγικής παραγωγής, η οποία, σύμφωνα με την BIMCO, δημιουργεί ένα νέο πρόβλημα για τη διεθνή ναυτιλία: την πιθανότητα οι εγκαταστάσεις που επεκτείνονται σήμερα για να ανταποκριθούν στον όγκο των παραγγελιών να μείνουν χωρίς επαρκές αντικείμενο εργασιών όταν ολοκληρωθεί ο σημερινός κύκλος κατασκευών.
Το μέγεθος της πρόκλησης αποτυπώνεται στις προγραμματισμένες παραδόσεις των τριών μεγαλύτερων ναυπηγικών δυνάμεων της Ασίας. Κίνα, Νότια Κορέα και Ιαπωνία παρέδωσαν το 2025 πλοία συνολικού ναυπηγικού έργου 40,1 εκατ. gt, καταγράφοντας ιστορικό υψηλό. Για το 2027 έχουν προγραμματιστεί παραδόσεις 55,9 εκατ. gt, ενώ το 2028 ο όγκος αναμένεται να φθάσει τα 60 εκατ. gt, αυξημένος κατά σχεδόν 50% σε σύγκριση με το 2025.
Η αύξηση αυτή δεν αφορά μόνο την παραγωγή περισσότερων πλοίων. Απαιτεί υψηλότερους ρυθμούς εργασίας, πρόσθετες επενδύσεις σε εγκαταστάσεις και εξοπλισμό, καθώς και δυνατότητα τήρησης ιδιαίτερα απαιτητικών χρονοδιαγραμμάτων παράδοσης.
Σύμφωνα με τα στοιχεία της BIMCO, την 1η Σεπτεμβρίου 2026 το παγκόσμιο βιβλίο ναυπηγικών παραγγελιών είχε φθάσει τα 203,2 εκατ. gt, σημειώνοντας ετήσια αύξηση 13%. Παρότι υποχώρησε από το ιστορικό υψηλό των 210,4 εκατ. του Μαΐου, παραμένει πάνω από το προηγούμενο ρεκόρ των 195,4 εκατ. που είχε καταγραφεί το 2008.
Από το συνολικό ανεκτέλεστο έργο, 130 εκατ. gt βρίσκονται στα κινεζικά ναυπηγεία, τα οποία συγκεντρώνουν το 64% της παγκόσμιας αγοράς. Ακολουθεί η Νότια Κορέα με 38,2 εκατ. gt και μερίδιο 19%, ενώ η Ιαπωνία περιορίζεται στα 11,3 εκατ. gt και στο 6%.
Η διαφορετική πορεία των τριών χωρών είναι χαρακτηριστική. Το βιβλίο παραγγελιών της Κίνας αυξήθηκε κατά 26,3% μέσα σε έναν χρόνο, της Νότιας Κορέας κατά 7,9%, ενώ της Ιαπωνίας μειώθηκε κατά 21%. Πτώση καταγράφηκε και στις υπόλοιπες ναυπηγικές χώρες, όπου το ανεκτέλεστο έργο περιορίστηκε από 27,3 εκατ. σε 23,7 εκατ. gt.
Καθοριστικό ρόλο στη διεύρυνση του παγκόσμιου βιβλίου παραγγελιών διαδραματίζουν τα πλοία μεταφοράς εμπορευματοκιβωτίων. Τα containerships αντιπροσωπεύουν πλέον το 30% του συνολικού ναυπηγικού έργου σε gt, ενώ από τη συγκεκριμένη κατηγορία προήλθε το 68% της καθαρής αύξησης των παραγγελιών κατά το τελευταίο δωδεκάμηνο.
Στην αγορά αυτή, τα κινεζικά ναυπηγεία έχουν εξασφαλίσει το 81% του βιβλίου παραγγελιών. Παράλληλα, διατηρούν μερίδιο άνω του 72% σε καθέναν από τους έξι βασικούς τομείς φορτηγών πλοίων που εξετάζει η BIMCO, οι οποίοι αντιπροσωπεύουν συνολικά το 88% του παγκόσμιου ναυπηγικού έργου. Ακόμη πιο ενδεικτικό είναι ότι το 74% των νέων συμβολαίων που υπογράφηκαν κατά το τελευταίο δωδεκάμηνο, μετρούμενων σε gt, κατευθύνθηκε σε κινεζικά ναυπηγεία.
Η εξέλιξη αυτή ενισχύει περαιτέρω τη συγκέντρωση των παραγγελιών σε μία χώρα, καθιστώντας την πορεία της κινεζικής ναυπηγικής παραγωγής καθοριστικό παράγοντα για τον προγραμματισμό ανανέωσης του παγκόσμιου εμπορικού στόλου.
Η μεγάλη συσσώρευση παραγγελιών δημιουργεί σημαντικές διαφορές στον χρόνο κάλυψης της παραγωγικής δραστηριότητας των ναυπηγείων. Με βάση τη μέγιστη ετήσια παραγωγή της περιόδου 2021-2025, η BIMCO υπολογίζει ότι οι κινεζικές εγκαταστάσεις διαθέτουν παραγγελίες πλοίων που εκκρεμούν προς παράδοση που αντιστοιχoύν σε 4,2 χρόνια δραστηριότητας. Για τη Νότια Κορέα ο αντίστοιχος χρόνος είναι 1,9 χρόνια και για την Ιαπωνία 1,7 χρόνια.
Ωστόσο, εάν ληφθεί υπόψη η υψηλότερη παραγωγή που έχει πραγματοποιηθεί ή προγραμματιστεί για την περίοδο 2021-2030, η κάλυψη περιορίζεται σε 2,1 χρόνια για την Κίνα και 1,6 χρόνια για καθεμία από τις άλλες δύο χώρες. Η διαφορά μεταξύ των δύο υπολογισμών είναι ιδιαίτερα σημαντική. Δείχνει ότι η ολοκλήρωση του σημερινού βιβλίου παραγγελιών μέσα στα συμφωνημένα χρονοδιαγράμματα προϋποθέτει αισθητή αύξηση της παραγωγικότητας.
Για τους πλοιοκτήτες, η επιτάχυνση των παραδόσεων δημιουργεί δύο διαφορετικές προοπτικές.
Από τη μία πλευρά, η υψηλή συγκέντρωση παραγγελιών μπορεί να δυσκολεύει την εξασφάλιση επιθυμητών ημερομηνιών παράδοσης, ιδιαίτερα για εταιρείες που σχεδιάζουν την ανανέωση των στόλων τους σε συγκεκριμένο χρονικό ορίζοντα. Από την άλλη, η αύξηση της ναυπηγικής δυναμικότητας θα μπορούσε μελλοντικά να ενισχύσει τον ανταγωνισμό μεταξύ των κατασκευαστών, εφόσον ο ρυθμός υπογραφής νέων συμβολαίων αρχίσει να υποχωρεί.
Για την ελληνική ναυτιλία, η οποία διατηρεί ισχυρή παρουσία στις διεθνείς αγορές νέων κατασκευών, η εξέλιξη αυτή έχει ιδιαίτερη σημασία τόσο για το κόστος ανανέωσης των στόλων όσο και για τον χρόνο τοποθέτησης νέων παραγγελιών. Η BIMCO, πάντως, εντοπίζει τον μεγαλύτερο κίνδυνο στην ίδια τη ναυπηγική βιομηχανία.
Ο επικεφαλής αναλυτής ναυτιλίας του οργανισμού, Niels Rasmussen, επισημαίνει ότι η επέκταση των εγκαταστάσεων για την εξυπηρέτηση του σημερινού ιστορικά υψηλού όγκου συμβολαίων μπορεί να οδηγήσει σε υποαξιοποίηση της παραγωγικής δυναμικότητας, εάν η ζήτηση για νεότευκτα εξασθενήσει τα επόμενα χρόνια.
Έτσι, ενώ το σημερινό ζητούμενο για τα ναυπηγεία είναι να προλάβουν τις παραδόσεις του 2027 και του 2028, η μεγαλύτερη επιχειρηματική δοκιμασία ενδέχεται να εμφανιστεί αμέσως μετά: όταν οι νέες εγκαταστάσεις θα έχουν ολοκληρωθεί, αλλά η αγορά θα πρέπει να εξασφαλίσει επαρκείς παραγγελίες για να τις διατηρήσει σε λειτουργία.