



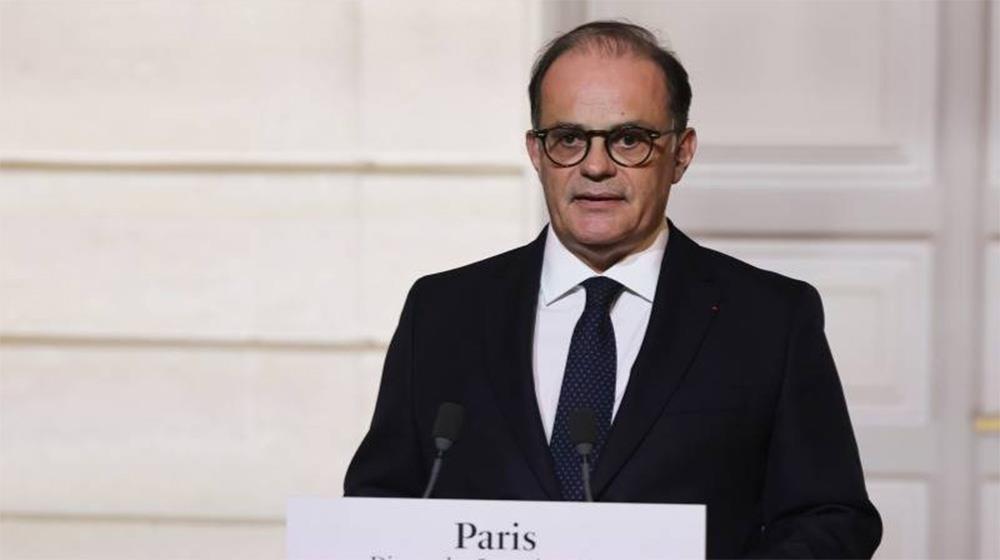
Η άνοδος των αποδόσεων των γαλλικών κρατικών ομολόγων, λόγω ανησυχιών για τον όγκο του χρέους της χώρας, δεν δικαιολογεί τη λήψη μέτρων έκτακτης ανάγκης από την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ), δήλωσε την Παρασκευή ο Διοικητής της Κεντρικής Τράπεζας της Γαλλίας.
Οι προϋποθέσεις για μια παρέμβαση της ΕΚΤ στις αγορές, με στόχο τη μείωση των αποδόσεων των γαλλικών τίτλων, «δεν συντρέχουν», ανέφερε ο Εμανουέλ Μουλέν σε συνέντευξή του στο Γαλλικό Πρακτορείο (AFP), στο περιθώριο των ετήσιων συναντήσεων του Διεθνούς Νομισματικού Ταμείου και της Παγκόσμιας Τράπεζας στην Μπανγκόκ.
Ύστερα από εβδομάδες έντονων ρευστοποιήσεων, η απόδοση του γαλλικού 10ετούς ομολόγου αναφοράς πλησιάζει το ψυχολογικό όριο του 5% — ένα επίπεδο που έχει να καταγραφεί από το 2002.
«Όταν παρατηρούνται άτακτες και αδικαιολόγητες κινήσεις στις αγορές, οι οποίες ενδέχεται να διαταράξουν τη μετάδοση της νομισματικής πολιτικής, η ΕΚΤ διαθέτει τα κατάλληλα εργαλεία», είπε ο κ. Μουλέν.
«Ωστόσο, η χρήση τους δικαιολογείται μόνο υπό πολύ αυστηρές προϋποθέσεις. Σήμερα, οι προϋποθέσεις αυτές δεν πληρούνται. Δεν παρατηρούμε κανενός είδους χρηματοοικονομικό κατακερματισμό στη ζώνη του ευρώ», πρόσθεσε.
Οι αμφιβολίες σχετικά με την ικανότητα της γαλλικής Κυβέρνησης να περιορίσει τις δαπάνες έχουν ενταθεί, καθώς οι βουλευτές διαφωνούν έντονα για τον προϋπολογισμό του 2027, ο οποίος προβλέπει περικοπές δαπανών ύψους δισεκατομμυρίων ευρώ.
Παρόλα αυτά, σύμφωνα με το προτεινόμενο σχέδιο, το δημόσιο χρέος θα παραμείνει κοντά στο 120% του ΑΕΠ — ποσοστό διπλάσιο από το όριο του 60% που θέτει η ΕΈ.
Οι οικονομολόγοι επισημαίνουν ότι μια ουσιαστική μείωση του χρέους μπορεί να επιτευχθεί μόνο μέσω σημαντικών μεταρρυθμίσεων, όπως ο δραστικός περιορισμός του γενναιόδωρου συνταξιοδοτικού συστήματος της Γαλλίας.
«Η τρέχουσα αύξηση των τόκων που καταβάλλει η Γαλλία για το χρέος της συνδέεται κυρίως με την αβεβαιότητα γύρω από την έγκριση του προϋπολογισμού», εξήγησε ο κ. Μουλέν.
Έχουν ενισχυθεί οι εικασίες ότι, εάν το κόστος δανεισμού της Γαλλίας αυξηθεί περαιτέρω — κάτι που συμβαίνει όταν οι επενδυτές πωλούν ομόλογα —, η ΕΚΤ ίσως αναγκαστεί να παρέμβει αγοράζοντας τίτλους, ώστε να συγκρατήσει τις αποδόσεις. Αυτό ισχύει ιδιαίτερα στην περίπτωση που η χρηματοοικονομική πίεση επεκταθεί και σε άλλες οικονομίες της Ευρωζώνης.
Το 2022, μετά την πανδημία COVID-19, η ΕΚΤ θέσπισε ένα ειδικό εργαλείο, το «Μέσο Προστασίας της Μετάδοσης» (Transmission Protection Instrument - TPI), το οποίο επιτρέπει τέτοιου είδους παρεμβάσεις με σκοπό την αποτροπή «άτακτων συνθηκών στην αγορά».
Ο Μουλέν είπε ότι «ο χρηματοπιστωτικός τομέας, ειδικότερα οι τράπεζες και οι ασφαλιστικές εταιρείες, είναι εύρωστος και μπορεί να αντέξει αυτές τις υψηλότερες αποδόσεις, χάρη στα υψηλά επίπεδα κεφαλαίων και αποθεματικών».
«Οι ανησυχίες εστιάζονται πολύ περισσότερο στα δημόσια οικονομικά» και στην εκτίναξη του κόστους των τόκων που ενδέχεται να αντιμετωπίσει η Γαλλία, εάν δεν υπάρξουν δραστικές περικοπές στις δαπάνες, ανέφερε.
«Το πρόβλημα αυτό μπορεί να επιλυθεί μέσω της δημοσιονομικής εξυγίανσης... η οποία μπορεί να επιτευχθεί με έναν συνδυασμό αυξήσεων στη φορολογία και περικοπών στις δαπάνες», σημείωσε ο Μουλέν.
Παρ' όλα αυτά, «δεν εναπόκειται στην Τράπεζα της Γαλλίας ή στην ΕΚΤ να υποδείξουν στους νομοθέτες τι πρέπει να κάνουν», πρόσθεσε.